Öğrenci Bütçesinde Kredi Kartı Kullanımı: Akıllı Planlama ile Finansal Kontrol Sağlama
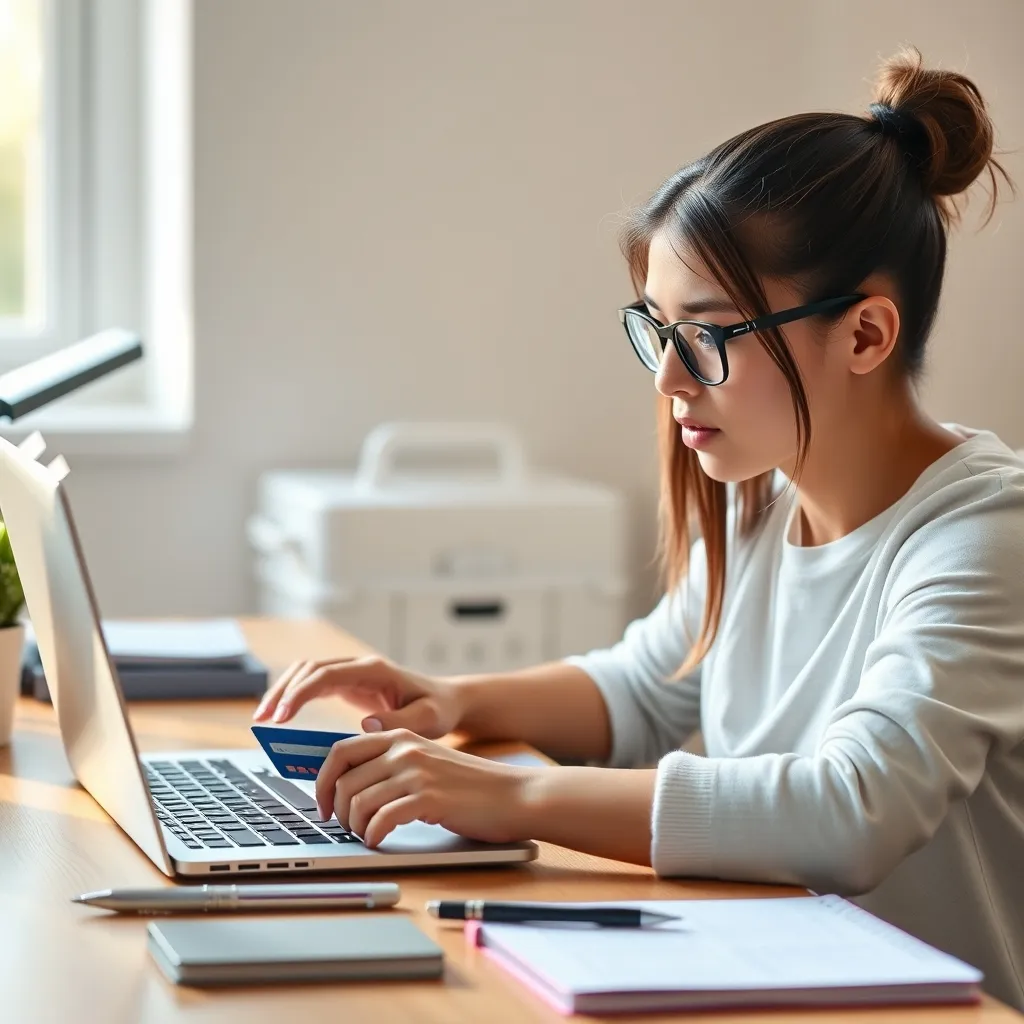
Öğrencilik döneminde finansal kaynaklar genellikle sınırlıdır ve harcamalar, ödevler kadar planlama da gerektirir. Kredi kartı, doğru kullanıldığında öğrenci bütçesi için etkili bir araç olabilse de, kontrolsüz harcamalar bütçe dengelerini bozabilir. Bu nedenle kredi kartını bütçe disipliniyle bir arada yönetmek önem taşır.
Öğrenci Bütçesi Oluşturmanın Temel Adımları
Öncelikle, aylık gelir ve gider kalemlerinin net olarak belirlenmesi temel hedef olmalıdır. Öğrencinin gelir kaynağı burs, aile desteği, yarı zamanlı işten elde edilen gelir veya diğer finansal destekler olabilir.
- Aylık gelir toplamı: 2000-3000 TL aralığında düşünülmesi yaygındır.
- Sabit giderler: Kira, faturalar, ulaşım, eğitim materyalleri (toplamda genelde 1200-1800 TL)
- Değişken giderler: Kişisel harcamalar, sosyalleşme, yeme-içme, (300-800 TL)
Bütçede her kalem için maksimum limit belirlemek ve harcamaları kayıt altına almak, tasarruf için fırsat yaratır.
Kredi Kartı Seçimi ve Kullanım Stratejileri
Öğrenci kredi kartı alırken dikkat edilmesi gerekenler:
- Ücretsiz kartlar veya düşük yıllık ücret: Öğrenci kartlarının çoğu yıllık ücret talep etmeyebilir, ancak kontrol etmek gerekir.
- Düşük faiz oranı: Gecikme faizi ve borç bakiyesi için yüzde 1,50-2,00 arası aylık faiz oranları yaygındır, mümkünse daha düşük olan tercih edilmeli.
- Taksit ve puan kullanım şartları: 6-9 taksit imkanı ve anlaşmalı kampanyalar bütçeyi rahatlatır.
Kredi kartı kullanırken en önemli kural, hesap özetinde yer alan minimum ödemeden fazlasını yaparak borcun tamamını kapatmak. Örneğin, kart harcaması 1000 TL ise en az 1000 TL ödeyerek faiz oluşumu engellenmelidir. Aksi durumda, örneğin yüzde 1,60 aylık faizle 1000 TL borcun yıllık maliyeti yaklaşık yüzde 20’ye ulaşabilir, bu da bütçeye ciddi yük getirir.
Kredi Kartını Öğrenci Bütçesiyle Entegrasyonunu Sağlayacak 5 Pratik İpucu
- Günlük harcama limiti belirleyin: Kartta limitinizin %30-40’ını aşmamak için günlük harcama izleme tablosu oluşturun.
- Harcamaları kategorize edin: Market, kırtasiye, eğlence gibi kalemlerde harcama alışkanlıklarınızı analiz edin.
- Taksit seçeneklerini dikkatli kullanın: 3-6 ay arası, düşük faizin olduğu taksitleri seçip, bütçeye uygun bir ödeme planı oluşturun.
- Borç ve gelir takibi yapın: Aylık kart borcunuzun toplam gelirin %25’ini geçmemesine özen gösterin. Örneğin 2500 TL gelir varsa kart borcunu 625 TL ile sınırlayın.
- Harcamaları takip edecek uygulama kullanın: Bankaların sunduğu mobil uygulamalar veya bütçe takip için üçüncü taraf uygulamalar, harcamalarınızı doğru görmenizi sağlar.
Büyük Harcamalar ve Özel Durumlarda Kredi Kartı Yönetimi
Büyük harcamaları yönetmek için kredi kartı iyi bir destekçi olabilir, fakat planlama şarttır:
- Öncelikle aylık bütçenizde ne kadar yer ayırabileceğinizi hesaplayın: 2000 TL geliriniz varsa ve aylık diğer masraflarınız 1500 TL ise, büyük harcamalar için 300-400 TL ayırabilmelisiniz.
- Taksit seçeneklerini kıyaslayın: Bankalar farklı vade ve faiz oranları sunabilir; örneğin 6 taksit %1,20 faiz, 9 taksit %1,50 faiz olabilir.
- Acil nakit ihtiyacını önceden planlayın: Öğrencilikte acil durumlar için ayrı bir birikim hesabı oluşturmak, kart borcunun büyümesini engeller.
Örnek olarak, 1500 TL’lik bir laptop alımı kart ile yapılacaksa ve 6 ay taksit seçilecekse, aylık yaklaşık 270-280 TL ödeme planı uygundur. Bu, aylık bütçenizin %10-15’ini aşmayan tutardır.
Bütçeye Etkisini İzleme ve Düzenleme
Harcama sonrası kredi kartı BORÇ ve geri ödeme tutarlarının bütçe kayıtlarınızda gösteriliyor olması gerekir. Aksi takdirde aşırı borçlanma riski ortaya çıkar. Aylık sonu harcamalarınızı gözden geçirerek, gerekirse kategorilerde kısıtlamaya gidin. Örneğin o ay eğlence harcamalarını %25 azaltmayı hedefleyebilirsiniz.
Sonuç ve Finansal Disiplinin Önemi
Öğrenci bütçesinde kredi kartı, bilinçli ve kontrollü şekilde kullanıldığı sürece hem zamanlama avantajı sağlar hem de acil ihtiyaçlarda destek olur. Ancak aşırı harcama ve faiz yükü, kalıcı finansal sorunlara neden olabilir. Bu yüzden; bütçe planı, kredi kartı limiti ve harcama kaydını düzenli tutmak, aylık borç ödeme sorumluluğunu yerine getirmek hayati önem taşıyor.
Sıkça Sorulan Sorular
Öğrenci kredi kartı başvurusu için gereken yaş nedir?
Genellikle 18 yaşından büyük öğrenciler kredi kartı başvurusu yapabilir. Bankalar bazen ek gelir veya kefil isteyebilir.
Kredi kartı borcunu ödeyemediğimde ne olur?
Ödenmeyen borçlar için yüksek faiz işler ve kredi notunuz olumsuz etkilenir. Bu nedenle borçlarınızı düzenli ödemek finansal sağlığınız için önemlidir.
Kredi kartını bütçeme uygun kullanmanın en önemli yöntemi nedir?
Aylık gelirinizin %25-30’unu aşmamaya ve harcamaları kategorize ederek takip etmeye özen göstermelisiniz.
Kredi kartımı neden her ay tamamen ödemeliyim?
Borcun tamamını ödeyerek faiz yükünden kurtulursunuz. Aksi halde, borcunuz üzerinden aylık %1,5-2 gibi yüksek faiz işler ve borcunuz hızla artar.
Öğrenci Bütçesi ile Aylık Bütçeyi Birlikte YönSonraki ›
Öğrenci Bütçesi ve Aile Bütçesi: Avantajlar, S
İlgili Yazılar
Öğrenci Bütçesi ve Döviz Riski Karşılaştırması: Avantajlar ve Sınırlamalar
Öğrencilik dönemi, çoğu genç için finansal bağımsızlığın başlangıç noktasıdır. Bu dönemde, öğrenciler genellikle sınırlı
Öğrenci Bütçesi için Mevsimsel Planlama: Tek Gelirli Evlerde
Öğrenci bütçesi için mevsimsel planlama, tek gelirli evlerde büyük önem taşır. Mevsimsel değişiklikler, harcamalarınızı