Öğrenci ve Aile Bütçesi Arasındaki Kritik Farklar: Hangi Durumda Hangisi Tercih Edilmeli?
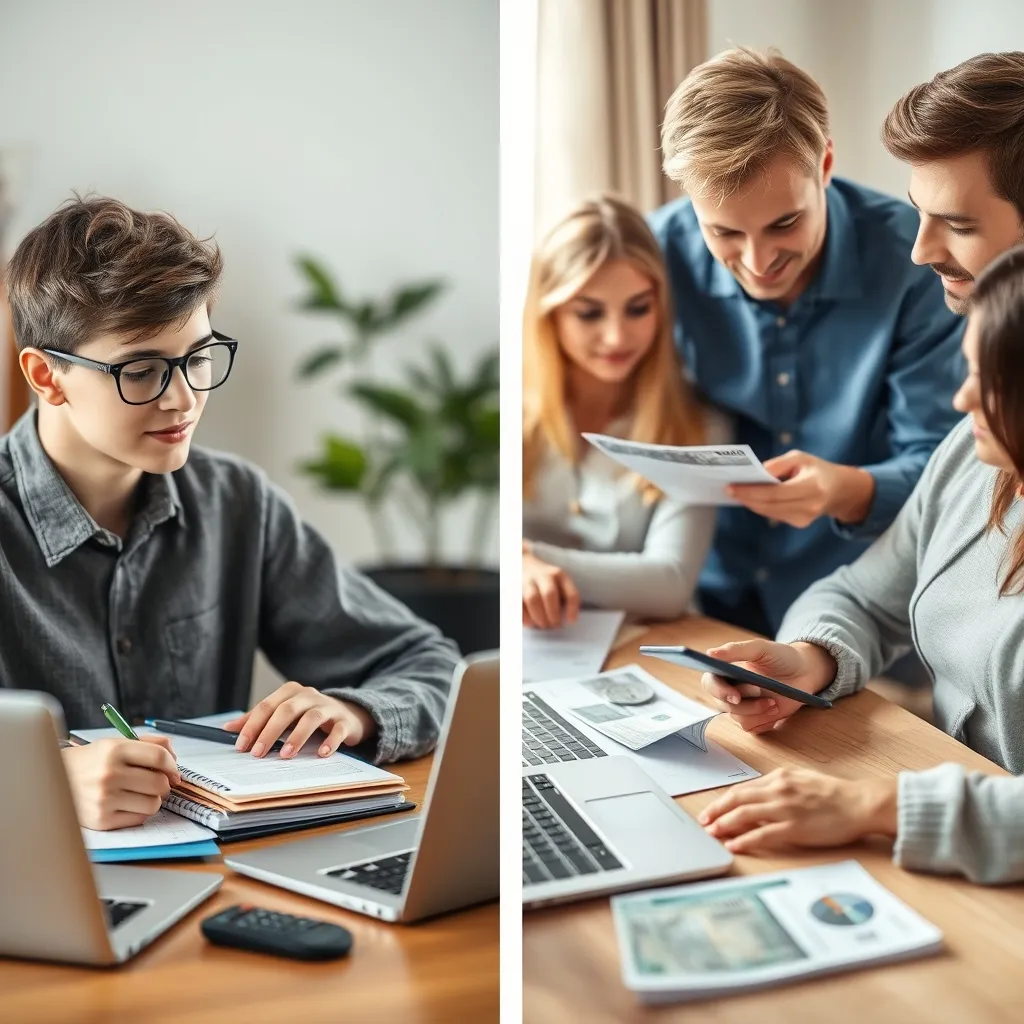
Bütçe yönetimi kişisel finansın temel taşlarından biridir, ancak yaşam evresine ve koşullara göre kullanılan bütçe türleri belirgin farklılıklar içerebilir. Öğrenci bütçesi ve aile bütçesi arasındaki farklar sadece tamamen farklı gelir ve harcama kalıplarından değil, aynı zamanda finansal önceliklerin, acil durum planlarının ve uzun vadeli hedeflerin farklılaşmasından kaynaklanır. Bu yazıda, her iki bütçe türünün karakteristik özelliklerini ve hangi durumda hangisinin daha uygun olduğunu somut örneklerle detaylandıracağız.
Öğrenci Bütçesi: Kısıtlı Gelir, Öncelikli Harcamalar
Öğrenci bütçesi tipik olarak gelir kaynaklarının sınırlı, harcamaların ise temel ihtiyaçlar ve eğitim odaklı olduğu bir bütçedir. Türkiye’de birçok öğrenci burs, aile desteği veya part-time iş gelirleriyle ayakta durur. Ortalama olarak aylık 2.500-3.500 TL arasında bir harcanabilir geliri olan öğrenci için giderlerin önceliklendirilmesi zorunludur.
Gelir Kalemleri
- Burslar ve Krediler: KYK bursu 1.500 TL civarında, krediler taksitlerle geri ödenir.
- Aile Desteği: Ortalama aylık 1.000-2.000 TL destek olabilir.
- Part-time veya freelance işler: Ortalama 1.000-1.500 TL ek gelir sağlanabilir.
Temel Gider Kalemleri
- Beslenme: Evde yemek yapma ile aylık 800-1.200 TL arasında tasarruf mümkündür.
- Eğitim ve Kırtasiye: Kitap, kırtasiye ve dijital eğitim materyali için ayda 200-400 TL ayrılabilir.
- Sosyal aktiviteler ve kişisel harcamalar: Öğrenci için ortalama aylık 400-600 TL harcama yapılır.
Bu bütçe türünde acil durum fonu genellikle yoktur ve tasarruf oranı %5-10 civarındadır. Para yönetiminde gündelik harcama takibi kritik bir yer tutar.
Aile Bütçesi: Çok Katmanlı Gelir ve Harcama Yönetimi
Aile bütçesi daha karmaşık dinamikler içerir. Gelir kaynakları birden fazla olabilir ve harcamalar çok çeşitli kategorilere yayılır. Ortalama bir dört kişilik ailenin Türkiye’de aylık harcanabilir geliri 12.000-20.000 TL arasında değişmektedir. Bu ailelerde finansal planlama sadece günlük ihtiyaçları karşılamakla kalmaz, aynı zamanda geleceğe yönelik tasarruf, yatırım ve risk yönetimi içerir.
Gelir Kaynakları
- İş gelirleri: İki ebeveynin toplam net geliri 10.000 TL’den başlayarak 18.000 TL’ye çıkabilir.
- Ek gelirler: Kira, serbest meslek veya yatırım gelirleri aylık 1.000-3.000 TL aralığında olabilir.
Gider Kalemleri
- Konut giderleri: Kredi taksitleri veya kira 3.000-6.000 TL arasında değişir.
- Gıda ve ev ihtiyaçları: Aile büyüklüğüne bağlı olarak aylık 3.000-4.500 TL.
- Eğitim ve sağlık: Özel okul/yurt veya özel sağlık harcamaları 1.000-2.500 TL.
- Ulaşım ve diğer zorunluluklar: Ortalama 1.000-1.500 TL.
- Yatırımlar ve tasarruflar: Aylık 1.000-3.000 TL arası planlanabilir.
Temel Farklar ve Hangi Durumda Hangisi?
| Kriter | Öğrenci Bütçesi | Aile Bütçesi |
|---|---|---|
| Gelir Kaynakları | Çok sınırlı, burs, aile katkısı, part-time iş | Çok katmanlı, maaş, ek gelir, yatırım |
| Harcamalar | Temel ihtiyaç ve eğitim odaklı | Çeşitlendirilmiş, çok sayıda kategori |
| Tasarruf ve Yatırım | Sistemli tasarruf zayıf, genellikle kısa vadeli | Uzun vadeli planlama, yatırım ve risk yönetimi |
| Finansal Planlama Karmaşıklığı | Düşük, günlük harcama takibi yeterli | Orta-yüksek, bütçe dağılımı ve uzun vadeli planlama zorunlu |
| Acil Durum Fonları | Genellikle yok ya da çok düşük | Ortalama 3-6 aylık gider karşılığı fon bulunur |
Hangi Durumda Hangisi?
- Öğrenciyseniz: Gelir kaynaklarınız kısıtlıysa ve önceliğiniz eğitim harcamaları ile temel yaşam giderleri ise öğrenci bütçesi yapmanız daha uygundur. Gider takibinde dijital uygulamalar kullanarak günlük sınırlamalar koymak önemlidir.
- Aileniz varsa: Gelir kaynaklarınız daha çeşitliyse, harcamalarınız karmaşıksa ve uzun vadeli finansal hedefleriniz (tasarruf, yatırım, çocukların eğitimi, emeklilik) varsa aile bütçesi yönetimi tercih edilmelidir. Bu durumda aylık bütçe tabloları ve karşılaştırmalı analizler hayat kurtarıcıdır.
Pratik İpuçları ve Finansal Yönetim Araçları
Hangi bütçeyi yönetiyor olursanız olun, aşağıdaki temel öneriler faydalı olabilir:
- Giderlerinizi kategorilere ayırın: Örneğin öğrencilerde yemek, ulaşım, eğitim gibi; ailelerde ise konut, gıda, sağlık, eğitim gibi.
- Dijital bütçe araçları kullanın: Türkiye’de Paraşüt, Tosla veya Excel tabanlı ücretsiz şablonlar mali durumu net görmenizi sağlar.
- Gelir-gider dengesi kurun: Özellikle öğrenciyseniz harcamalarınızı gelirlerinizin %90’ını geçmeyecek şekilde sınırlandırın.
- Acil durum fonu oluşturun: Ailelerde en az 3 aylık giderleri karşılayabilecek düzeyde, öğrencilerde ise mümkünse ilk hedef budur.
- Uzun vadeli hedeflerinizi belirleyin: Aile bütçesinde çocukların eğitim masrafları ve emeklilik planlaması öne çıkar.
Sonuç
Özetle, öğrenci bütçesi ve aile bütçesi yönetimi farklı ihtiyaçlar ve koşullar gerektirir. Öğrenci bütçesi daha sınırlı gelirler ve öncelikli harcamalara odaklanır. Aile bütçesi ise çok daha geniş finansal yelpazeye sahiptir ve planlama dinamikleri karmaşıktır. Doğru bütçe türü ve yönetimi finansal istikrar, tasarruf ve uzun vadeli hedefler açısından kritik öneme sahiptir.
Daha ayrıntılı finansal kavramlar için Türkiye Cumhuriyet Merkez Bankası’nın resmi finansal eğitim kaynakları incelenebilir.
Sıkça Sorulan Sorular
Öğrenci bütçesinde en fazla hangi gider kalemleri yer alır?
Öğrenci bütçesinde kira veya yurt ücreti, ulaşım, gıda ve eğitim materyalleri en büyük harcama kalemleridir.
Aile bütçesinde acil durum fonu neden önemlidir?
Acil durum fonu, beklenmedik sağlık giderleri veya gelir kayıplarında finansal istikrarın korunmasını sağlar ve genellikle 3-6 aylık gider tutarında oluşturulur.
Öğrenci bütçesi nasıl daha etkin yönetilir?
Harcamalar dijital araçlarla takip edilmeli, gelirler aşılmamalı, gereksiz sosyal harcamalar kısılmalı ve mümkünse küçük tasarruflar biriktirilmelidir.
Aile bütçesinde tasarruf ve yatırım nasıl planlanmalıdır?
Gelirlerin belli bir yüzdesi düzenli olarak tasarrufa ve yatırım araçlarına ayrılmalı, uzun vadeli hedeflere göre portföy çeşitlendirilmelidir.
Öğrenci Bütçesinde Emeklilik Planlaması: ErkenSonraki ›
Öğrenci Bütçesinde En Sık Yapılan 6 Hata ve Pr
İlgili Yazılar
Öğrenci Bütçesi ve Döviz Riski Karşılaştırması: Avantajlar ve Sınırlamalar
Öğrencilik dönemi, çoğu genç için finansal bağımsızlığın başlangıç noktasıdır. Bu dönemde, öğrenciler genellikle sınırlı
Öğrenci Bütçesi için Mevsimsel Planlama: Tek Gelirli Evlerde
Öğrenci bütçesi için mevsimsel planlama, tek gelirli evlerde büyük önem taşır. Mevsimsel değişiklikler, harcamalarınızı